Eiendomsinvestor siden 2021: «Jeg vil ha full oversikt»
16. november 2026
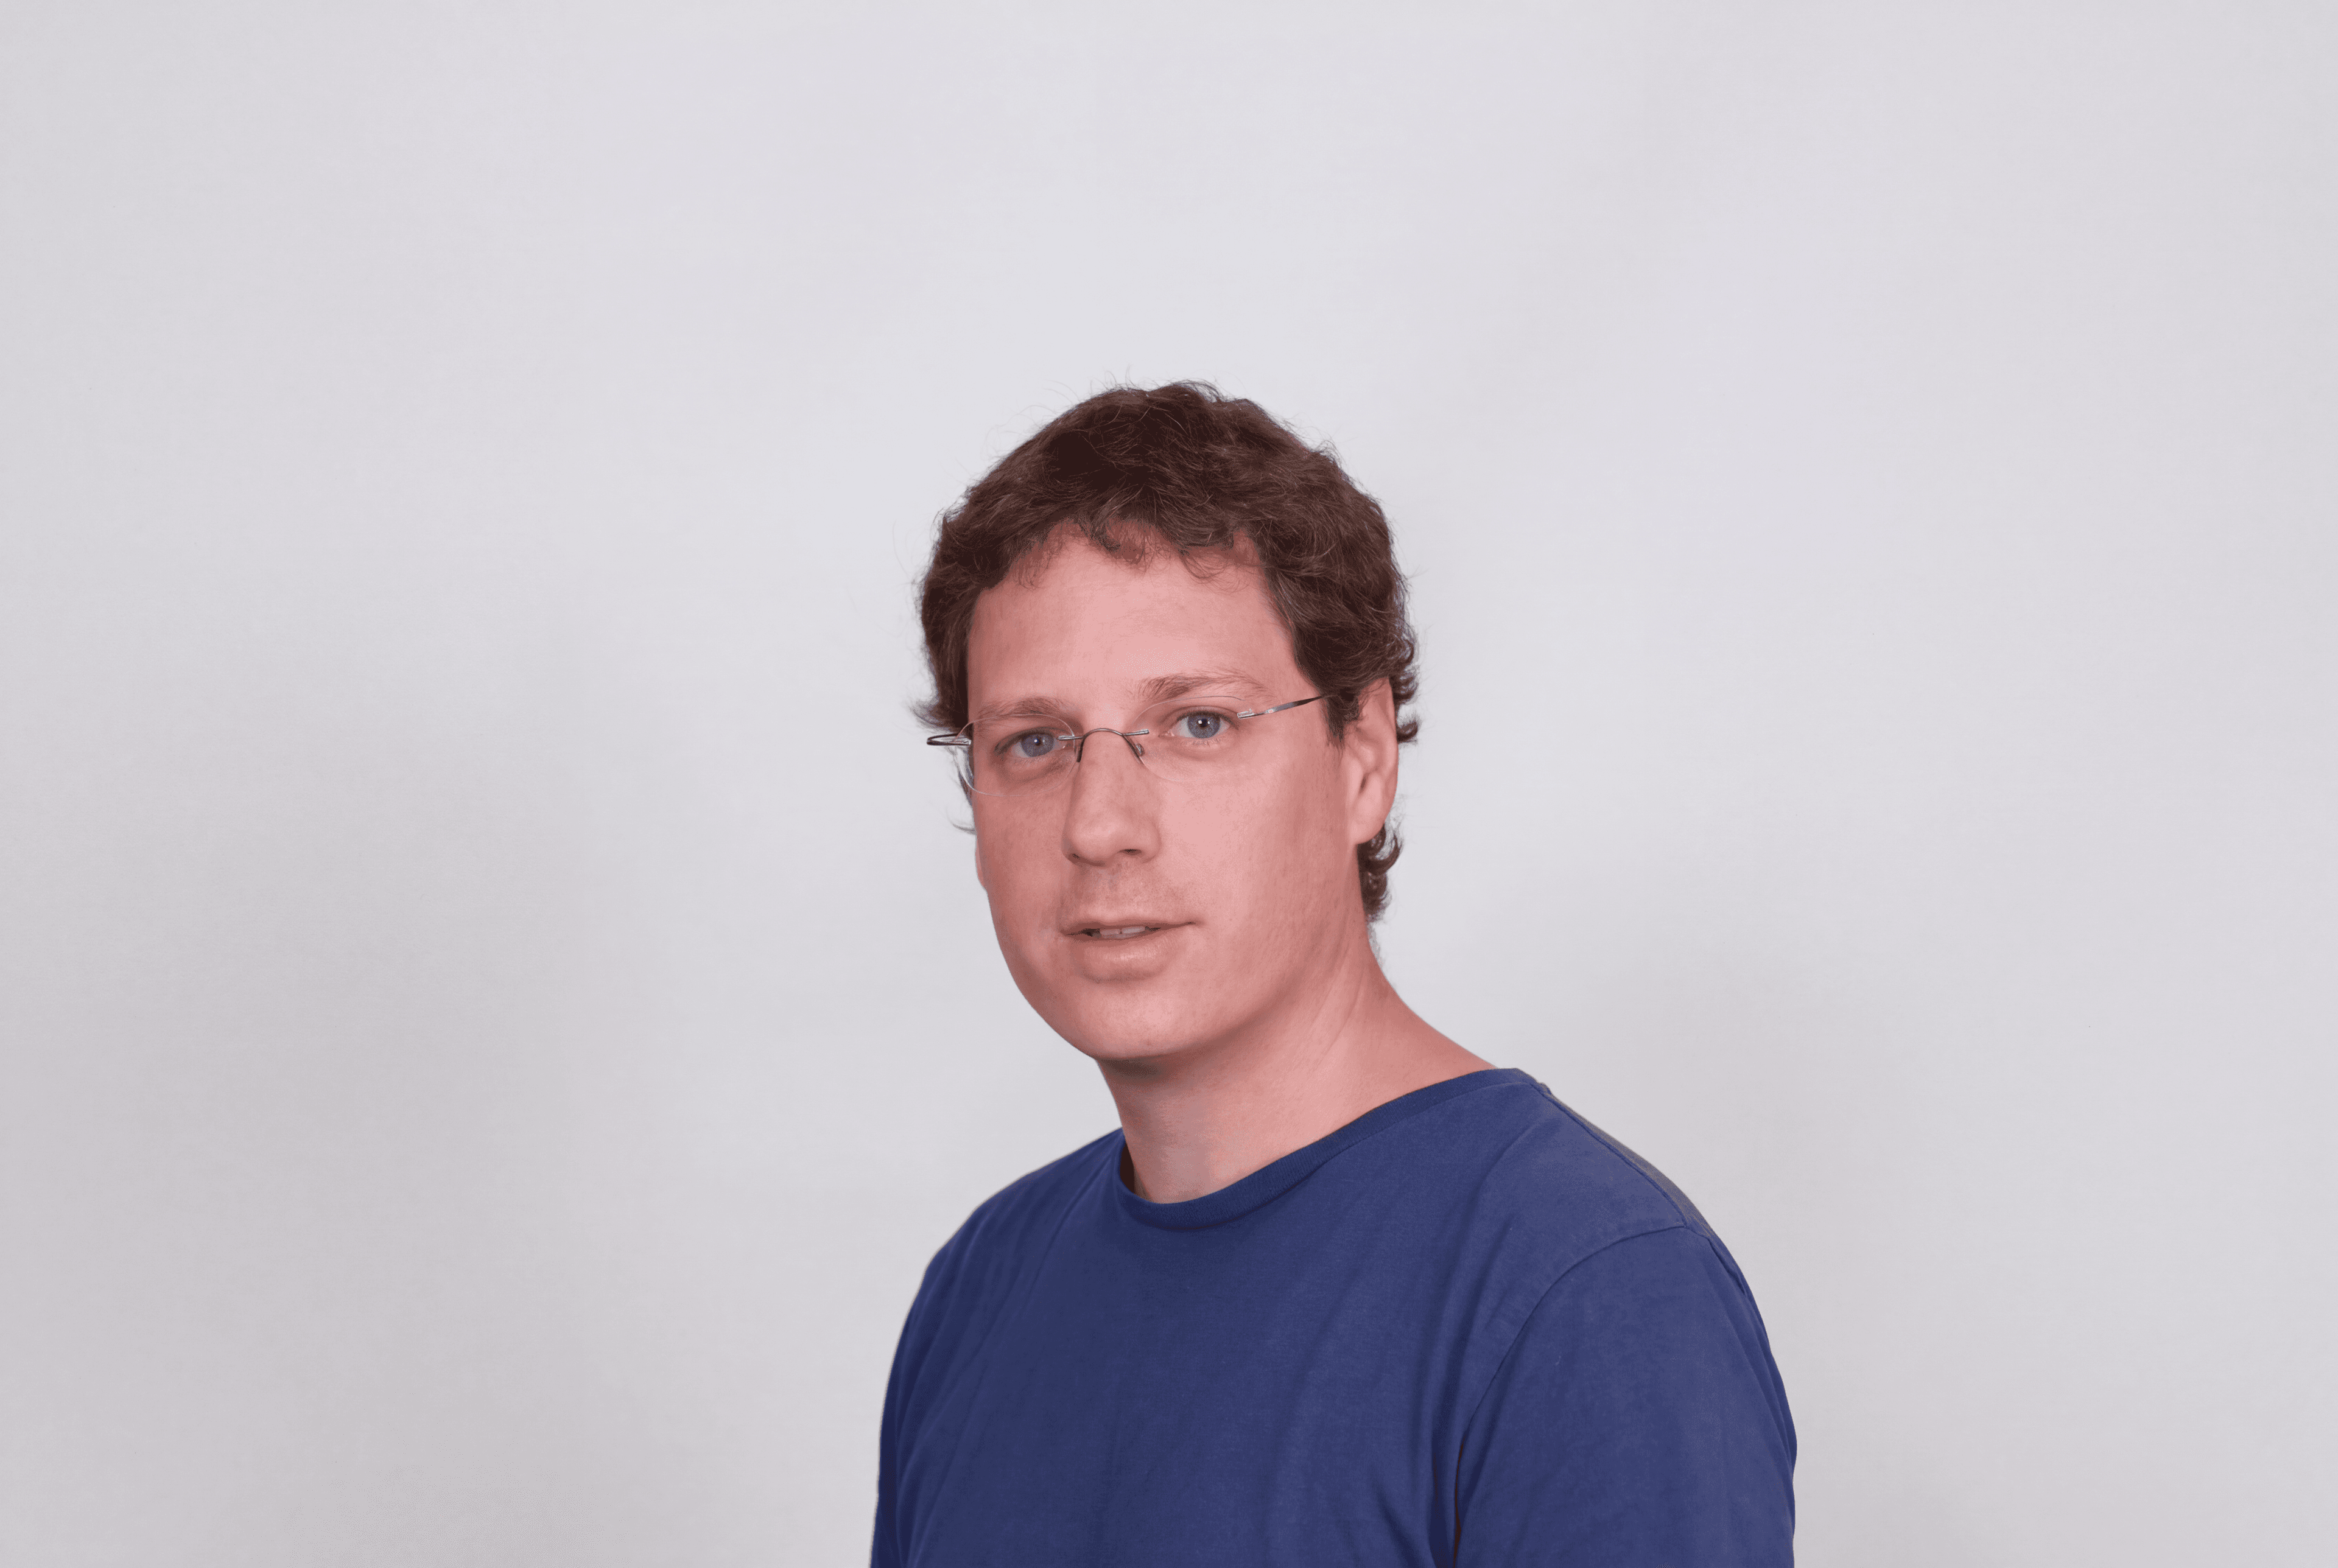
Martin Wiesmann jobber som programmerer ved Universitetet i Oslo. Han har spart i aksjefond i mange år, men for omtrent fem år siden oppdaget han investeringer i eiendomslån. Kameo ble anbefalt i en blogg, og han bestemte seg for å teste.
– Jeg syntes det hørtes så bra ut at jeg gikk inn med 200 000 kroner i mitt første lån, sier Martin.
Første investering: 200 000 kroner
Mange starter i det små for å prøve seg frem. Martin gjorde det motsatte og la et større beløp i sitt aller første lån.
– Det var veldig enkelt å komme i gang.
I dag tenker han annerledes rundt beløp per lån. Mer om det lenger ned.
Et supplement til aksjer og fond
For Martin er Kameo en måte å spre risikoen på. Ved siden av børsen får han eksponering mot eiendomslån, en aktivaklasse som oppfører seg annerledes enn aksjemarkedet, slik at porteføljen ikke er avhengig av én enkelt markedsplass.
– Jeg synes Kameo er en god måte å diversifisere investeringene på. Det finnes ingen kurs som svinger, og jeg får jevn inntekt.
En time i uken, og et eget verktøy på vei
Martin bruker omtrent en time i uken på investeringene sine. Ikke fordi han må, men fordi han vil ha oversikt.
– Jeg har min egen Excel-fil der jeg ser nøyaktig hvor mye jeg tjener, og hvilke lån som er forsinket eller ligger til inndriving.
Nå bygger han et eget program i Python som skal erstatte regnearket.
– På lang sikt håper jeg å spare tid med den nye løsningen.
86 norske lån siden 2021
Martin har investert i 86 lån siden han begynte, samtlige i norske eiendomsprosjekter. 59 av lånene er i dag tilbakebetalt, og de aktive lånene i porteføljen gir over 9 % i rente.
Du kan se hvordan Kameos lån har gitt avkastning over tid her.
Slik tenker Martin om risiko
12 av de 86 lånene Martin har investert i er ikke blitt tilbakebetalt i henhold til avtale og ligger nå til inndrivelse. Det trakk ned avkastningen hans til rundt 5 % i 2025, og er grunnen til at han i dag setter tydelige tak per lån.
At et lån ligger til inndrivelse betyr at Kameos sikkerhetsagent arbeider for å få tilbake kapitalen. Det gjør sikkerhetsagenten blant annet gjennom realisering av sikkerhetene som finnes i lånet, for eksempel pant i eiendom.
Pengene er ikke nødvendigvis tapt. Men en inndrivelse kan ta tid.
– Jeg har alltid vært klar over at investeringer innebærer risiko. Jeg synes Kameo kommuniserer det godt og viser god statistikk over forsinkelser og kredittap.
Pengene han har investert, trenger han ikke på kort sikt, og det er en bevisst grunnregel.
Slik sprer Martin risikoen
Erfaringen har gjort strategien hans strammere. Nå har han tydelige tak per lån, avhengig av risikoklasse, og han investerer utelukkende i lån til norske eiendomsprosjekter.
– Jeg investerer nå maksimalt 10 000 kroner per lån i risikoklasse B, og maks 3 000 kroner i risikoklasse C. I risikoklasse A har jeg ingen grense.
Risikoklassen er Kameos vurdering av risikoen i et lån. Jo høyere risiko, desto høyere rente.
Rentene som ble hverdagspenger
Martin reinvesterer rentene fra sine egne investeringer, slik at de ikke merkes i hverdagen. Men han og kona har også noen lån de har investert i sammen.
– Rentene fra dem har vi brukt i hverdagen, så vi har hatt litt mer penger i måneden.
Har du noen råd til den som vurderer å begynne?
– Invester bare en relativt liten del av sparepengene dine i Kameo, og ikke for mye i hvert enkelt lån. Og vær klar over at du kan tape penger.
Vil du også komme i gang? Opprett konto her, helt kostnadsfritt!
Verdt å tenke på: Historisk avkastning er ingen garanti for fremtidig avkastning. Husk at alle meninger og tips i dette intervjuet er personlige og ikke skal ses som råd fra Kameo. Alle investeringer innebærer risiko, og det er ikke sikkert at du får tilbake hele det investerte beløpet.