Hva er FIRE?
1. oktober 2026
FIRE handler om å skape økonomisk frihet gjennom sparing, investeringer og bevisste valg rundt forbruk. Målet kan være å gå av med pensjon tidligere, jobbe mindre eller få større frihet til å bestemme hvordan du vil bruke tiden din. Her går vi gjennom hvordan FIRE fungerer, hvordan du kan beregne hvor mye kapital du trenger, og hvilke norske skatte- og pensjonsregler det kan være viktig å kjenne til.
Slik fungerer økonomisk frihet og tidlig pensjon
FIRE er en forkortelse for Financial Independence, Retire Early – økonomisk uavhengighet og muligheten til å gå av med pensjon tidligere enn den tradisjonelle pensjonsalderen. For noen betyr FIRE å slutte å jobbe helt, mens det for andre handler om å kunne jobbe mindre, bytte karriere eller få større frihet til å velge hvordan tiden skal brukes.
Interessen for FIRE har økt de siste årene, ikke minst blant personer som ønsker å bygge opp kapital gjennom langsiktig sparing og investeringer. Samtidig finnes det mange misforståelser rundt hva FIRE faktisk innebærer. Det handler sjelden om å bli rik raskt, men heller om å bygge opp verdier over lang tid som kan bidra til økonomisk frihet i fremtiden.
Her går vi gjennom:
Hva er FIRE?
Grunntanken bak FIRE er enkel: Ved å leve for mindre enn du tjener og investere forskjellen kan du bygge opp kapital over tid. Når kapitalen har blitt stor nok, kan den i teorien bidra til å dekke deler av eller hele forbruket ditt.
Det betyr ikke at alle som følger FIRE ønsker å slutte å jobbe helt. Mange ser økonomisk frihet som muligheten til å:
jobbe deltid
bytte til en mindre godt betalt, men mer meningsfull jobb
starte egen virksomhet
ta lengre permisjoner eller friperioder
bli mindre avhengig av fast lønnsinntekt
Økonomisk frihet og tidlig pensjon er derfor ikke nødvendigvis det samme. For noen er målet å forlate arbeidslivet helt, mens andre ønsker større fleksibilitet.
Hvis du vil lære mer om ulike måter å skape inntekter fra sparing og investeringer på, kan du lese Kameos guide om passiv inntekt.
Sparegrad – en viktig del av FIRE
En grunnleggende del av FIRE er sparegraden, altså hvor stor andel av inntekten som spares og investeres. En person som sparer 10 prosent av inntekten sin, bygger normalt opp kapital saktere enn noen som sparer 30 eller 50 prosent. Samtidig bør en høyere sparegrad veies opp mot livskvalitet, økonomisk trygghet og andre økonomiske mål.
Sparegraden kan beregnes slik:
Sparegrad = sparing ÷ nettoinntekt × 100
Hvis du for eksempel får utbetalt 35 000 kroner etter skatt og sparer 10 500 kroner i måneden, er sparegraden 30 prosent.
Hvor raskt kapitalen vokser, påvirkes ikke bare av sparegraden, men også av faktorer som avkastning, kostnader, tidshorisont og risiko.
For å gjøre egne beregninger kan du bruke Kameos kalkulator.
Hvor mye kapital trenger du for FIRE?
Det finnes ikke noe universelt svar på hvor mye kapital som kreves for økonomisk frihet. Kapitalbehovet avhenger blant annet av:
levekostnader
skattesituasjon
forventede utgifter
pensjonsinntekter
avkastning og risiko
ønsket sikkerhetsmargin
En vanlig måte å regne på er å ta utgangspunkt i årlige utgifter og en antatt uttaksrate fra kapitalen.
Et forenklet eksempel:
Hvis en person trenger 20 000 kroner i måneden, tilsvarer det:
20 000 kr × 12 måneder = 240 000 kroner per år.
Hvis man bruker en uttaksrate på 4 prosent:
240 000 ÷ 0,04 = 6 millioner kroner.
Hvis man i stedet bruker 3 prosent:
240 000 ÷ 0,03 = 8 millioner kroner.
Eksempelet er forenklet og tar ikke hensyn til skatt, kostnader, pensjon eller endringer i levekostnader. Uttaksrater er heller ikke en garantert rente eller en garanti for at kapitalen varer i en bestemt periode.
Hva er 4-prosentregelen?
4-prosentregelen er en modell som ofte diskuteres innen FIRE-bevegelsen. Den bygger på historiske analyser av hvor store uttak som i enkelte perioder har vært mulig å gjøre fra en investeringsportefølje.
Grunntanken er at uttaket det første året for eksempel tilsvarer 4 prosent av den totale kapitalen, og at uttaket deretter justeres for inflasjon.
Eksempel:
Startkapital: 6 millioner kroner
Uttak første år: 4 prosent = 240 000 kroner
Påfølgende år: Uttaksbeløpet justeres etter inflasjonen
4-prosentregelen bygger på historiske markedsdata og er ingen garanti for at kapitalen varer gjennom hele uttaksperioden. Resultatet påvirkes blant annet av markedsutvikling, inflasjon, kostnader og hvor lenge kapitalen skal vare.
Fire retninger innen FIRE-bevegelsen
Livsstilen kan tilpasses husholdningens størrelse, interesser og mål. Den deles ofte inn i fire modeller.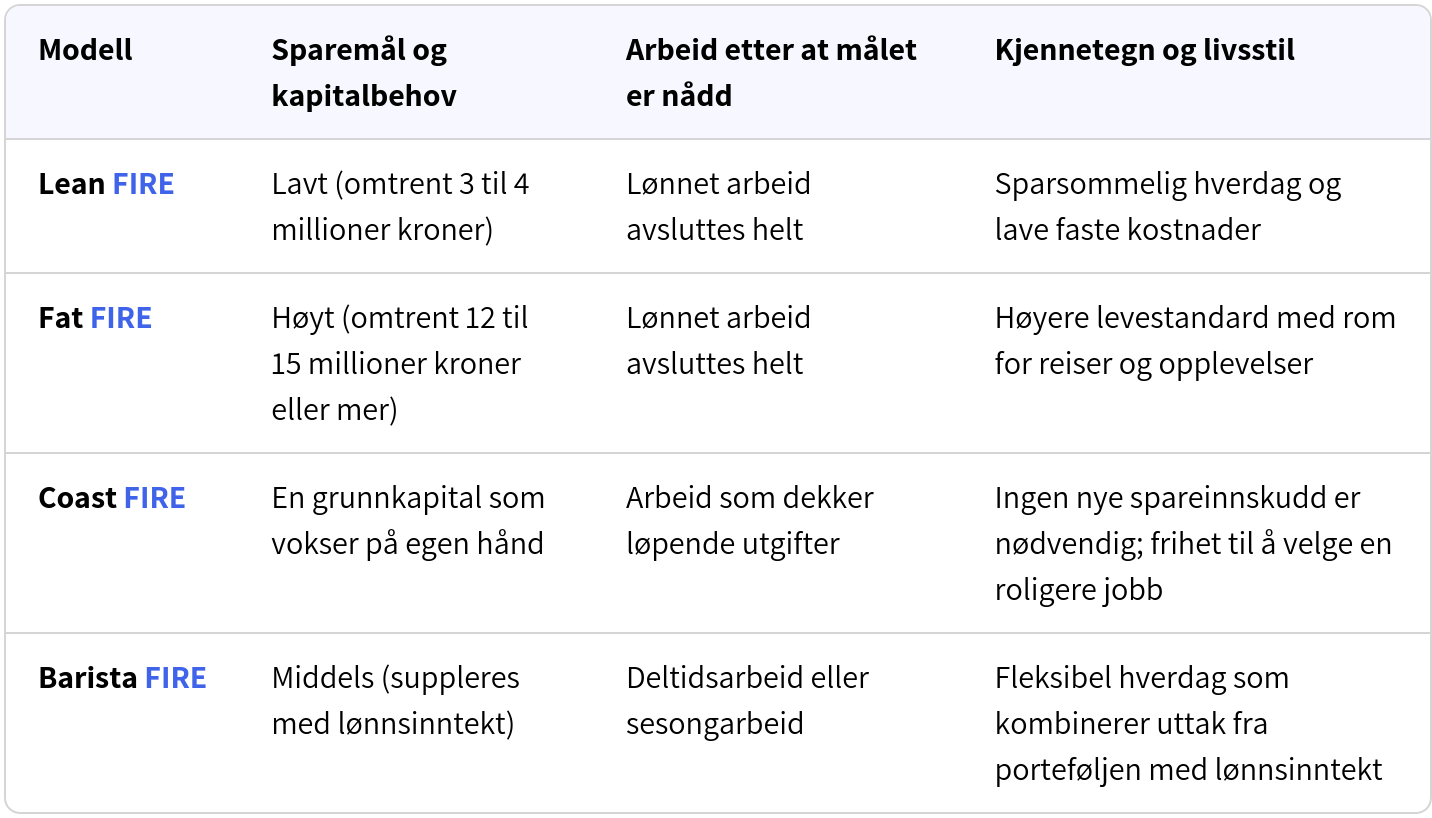
Lean FIRE
Lean FIRE innebærer å leve sparsommelig både mens kapitalen bygges opp og etter at arbeidslivet er avsluttet. Hovedvekten legges på lave faste utgifter, et enkelt forbruk og rimeligere bolig. En enslig person med utgifter på 12 000 kroner i måneden trenger ifølge 4-prosentregelen en kapital på rundt 3,6 millioner kroner. Et slikt nivå krever som regel høy inntekt, vellykket entreprenørskap eller mange år med disiplinert sparing.
Fat FIRE
Fat FIRE er det motsatte av en svært sparsommelig livsstil. Målet er et romslig budsjett som gir plass til reiser, komfortabel bolig, god mat og opplevelser uten stramme begrensninger. Med et beregnet årsbudsjett på 500 000 kroner kreves det en portefølje på 12,5 millioner kroner ved et uttak på 4 prosent. Med en mer forsiktig uttaksrate på 3,3 prosent øker kapitalbehovet til litt over 15,1 millioner kroner. Et slikt nivå krever som regel høy inntekt, vellykket entreprenørskap eller mange år med disiplinert sparing.
Coast FIRE
Coast FIRE innebærer at du i ung alder sparer opp en grunnkapital som deretter får vokse til et tilstrekkelig pensjonsbeløp gjennom rentes rente, uten at du trenger å spare mer. Når grunnkapitalen er på plass, trenger lønnsinntekten bare å dekke de løpende utgiftene. Modellen kan gjøre det mulig å bytte til en roligere jobb, redusere arbeidstiden eller ta lengre sammenhengende fri, fordi en del av det langsiktige kapitalmålet allerede er bygget opp.
Barista FIRE
Barista FIRE er en kombinasjon av avkastning fra kapital og deltidsarbeid. Navnet oppstod i USA, der sparere tok deltidsjobber på kaféer for blant annet å få tilgang til gunstige helseforsikringer. I Norge brukes begrepet heller for å beskrive en livsstil der porteføljen dekker en del av utgiftene, for eksempel boligkostnadene, mens en fleksibel deltidsjobb dekker resten. Dermed trenger du ikke ta ut like mye fra sparepengene dine, og det kan bli mulig å redusere arbeidstiden tidligere.
Norske skatte- og pensjonsregler
Mange råd og guider på nettet bygger på amerikanske regler for skatt og pensjon. De passer ikke nødvendigvis i Norge, hvor vi blant annet har aksjesparekonto (ASK), folketrygden og tjenestepensjon.
Aksjesparekonto og skatt på investeringer
I Norge kan privatpersoner opprette aksjesparekonto (ASK) for blant annet børsnoterte aksjer og aksjefond. Gevinster beskattes ikke så lenge de blir stående på kontoen, og innskutt beløp kan tas ut skattefritt. Uttak utover innskutt beløp kan bli skattepliktig etter gjeldende regler.
Hvordan sparingen beskattes, påvirker den langsiktige FIRE-kalkylen og bør derfor tas med i planleggingen.
Folketrygd og tjenestepensjon
Det norske pensjonssystemet består av flere deler. Alderspensjon fra folketrygden er en viktig del for mange, mens tjenestepensjon og eventuelt AFP kan komme i tillegg. Egen sparing og investeringer kan også inngå i den økonomiske planen for pensjonisttilværelsen.
Når alderspensjonen kan tas ut, avhenger blant annet av fødselsår og reglene som gjelder for deg. Alderspensjon fra folketrygden kan tidligst tas ut fra 62 år dersom vilkårene for tidlig uttak er oppfylt. Hvor mye du får utbetalt per år, påvirkes blant annet av når du starter uttaket.
Den som forlater arbeidslivet ved 45 års alder, må derfor planlegge for hvordan egen kapital skal finansiere økonomien frem til pensjonen eventuelt kan tas ut. Hvor stor den fremtidige pensjonen blir, påvirkes blant annet av tidligere arbeidsinntekt og pensjonsopptjening.
Risiko og de første stegene mot målet
Å leve av investeringene sine innebærer risiko. Du kan håndtere noe av risikoen ved å spre investeringene og planlegge grundig:
Sekvensrisiko: Handler om rekkefølgen gode og dårlige børsår kommer i. Hvis børsen faller kraftig i løpet av de første årene etter at du har sluttet å jobbe, og du må selge andeler til lave priser, kan sparepengene dine bli redusert raskt. En mulig strategi er å ha ett til to års nødvendige utgifter på en sparekonto, slik at du reduserer behovet for å selge investeringer under kraftige børsfall.
Inflasjon: Innebærer at varer og tjenester blir dyrere, slik at pengene rekker til mindre over tid. Inflasjonen kan være høy i perioder, og da kan kostnadene til mat, strøm og bolig øke raskt. Investeringene dine må derfor vokse raskere enn inflasjonen for at pengene skal beholde sin reelle verdi.
Uforutsette hendelser: Endringer i familiesituasjonen eller langvarig sykdom kan også påvirke planene dine.
FIRE trenger ikke være et alt-eller-ingenting-prosjekt. Mange bruker prinsippene for å få bedre økonomiske vaner og større valgfrihet. Noen første steg mot FIRE kan være å:
Gå gjennom utgiftene dine fra det siste året for å se hva pengene faktisk går til.
Spare opp en buffer tilsvarende tre til seks måneders nødvendige utgifter på en sparekonto.
Betale ned dyre forbrukslån og kreditter før du øker sparingen.
Opprette en automatisk overføring på lønningsdagen, slik at du sparer før pengene rekker å bli brukt.
Se på hvordan ulike typer investeringer kan kombineres ut fra tidshorisont, økonomi og risikonivå.
Husk at økonomisk frihet kan bety ulike ting for ulike personer. For noen handler det om å slutte å jobbe tidlig, mens det for andre handler om å kunne velge friere hvordan tid og penger skal brukes.
Vanlige spørsmål
Hvor mye kapital trenger du for FIRE?
Kapitalbehovet avhenger av levekostnader, skatt, pensjon og ønsket sikkerhetsmargin. En vanlig måte å regne på er å ta utgangspunkt i årlige utgifter og en antatt uttaksrate, for eksempel 3–4 prosent.
Hva innebærer 4-prosentregelen?
4-prosentregelen innebærer at du tar ut 4 prosent av sparepengene dine det første året. Deretter justeres beløpet etter inflasjonen. Modellen bygger på historiske data som viser hvordan uttak har fungert tidligere, men den gir ingen garanti for fremtiden.
Hvordan påvirker deltidsarbeid kalkylen?
Deltidsarbeid gir en løpende inntekt, slik at du ikke trenger å ta ut like mye penger fra porteføljen. Det kan dermed redusere hvor mye du trenger å ha spart for å dekke utgiftene dine, og gjøre det mulig å trappe ned på jobb tidligere.
Hvilken rolle spiller boligens verdi?
Lav gjeld på boligen gjør at du betaler mindre i renter hver måned. Pengene som er bundet opp i boligen gir imidlertid ikke inntekter før du selger boligen, belåner den eller leier den ut.