Svak svensk krone: Hva betyr det for norske investorer?
19. oktober 2026
Den svenske kronen har falt rundt 13 % mot den norske siden nyttår. For deg som norsk investor kan det være en mulighet. Men valuta går begge veier. Her regner jeg på hva det betyr for avkastningen din.
Av Sebastian Harung, daglig leder og gründer av Kameo
Jeg er Kameos gründer, så dette er naturligvis ikke nøytralt. Etter over 12 år i selskapet har jeg lært at man skal være forsiktig med å snakke om investeringer. Men nå sitter jeg 30 000 fot over Nordsjøen, med SAS' overraskende gode Starlink-nett, og har regnet litt på noe som engasjerer meg.
Her er regnestykket, med full åpenhet om at jeg har egeninteresser i saken: Hva betyr den svake svenske kronen for deg som norsk investor?
Svensk krone mot norsk krone: dette har skjedd i 2026
Siden nyttår har den svenske kronen falt ca. 13 % mot den norske. Ifølge Norges Bank kostet 100 svenske kroner 109,16 norske kroner 2. januar. 15. oktober kostet de 95,31 kroner.
For en nordmann på handletur i Strømstad er det gode nyheter. For en norsk investor er det mer interessant. Svenske investeringer har nemlig blitt billigere å kjøpe seg inn i, målt i norske kroner.
Samtidig: Ingen kan spå valuta. Det som har falt, kan falle videre. Grafen under viser utviklingen basert på tall fra Norges Bank.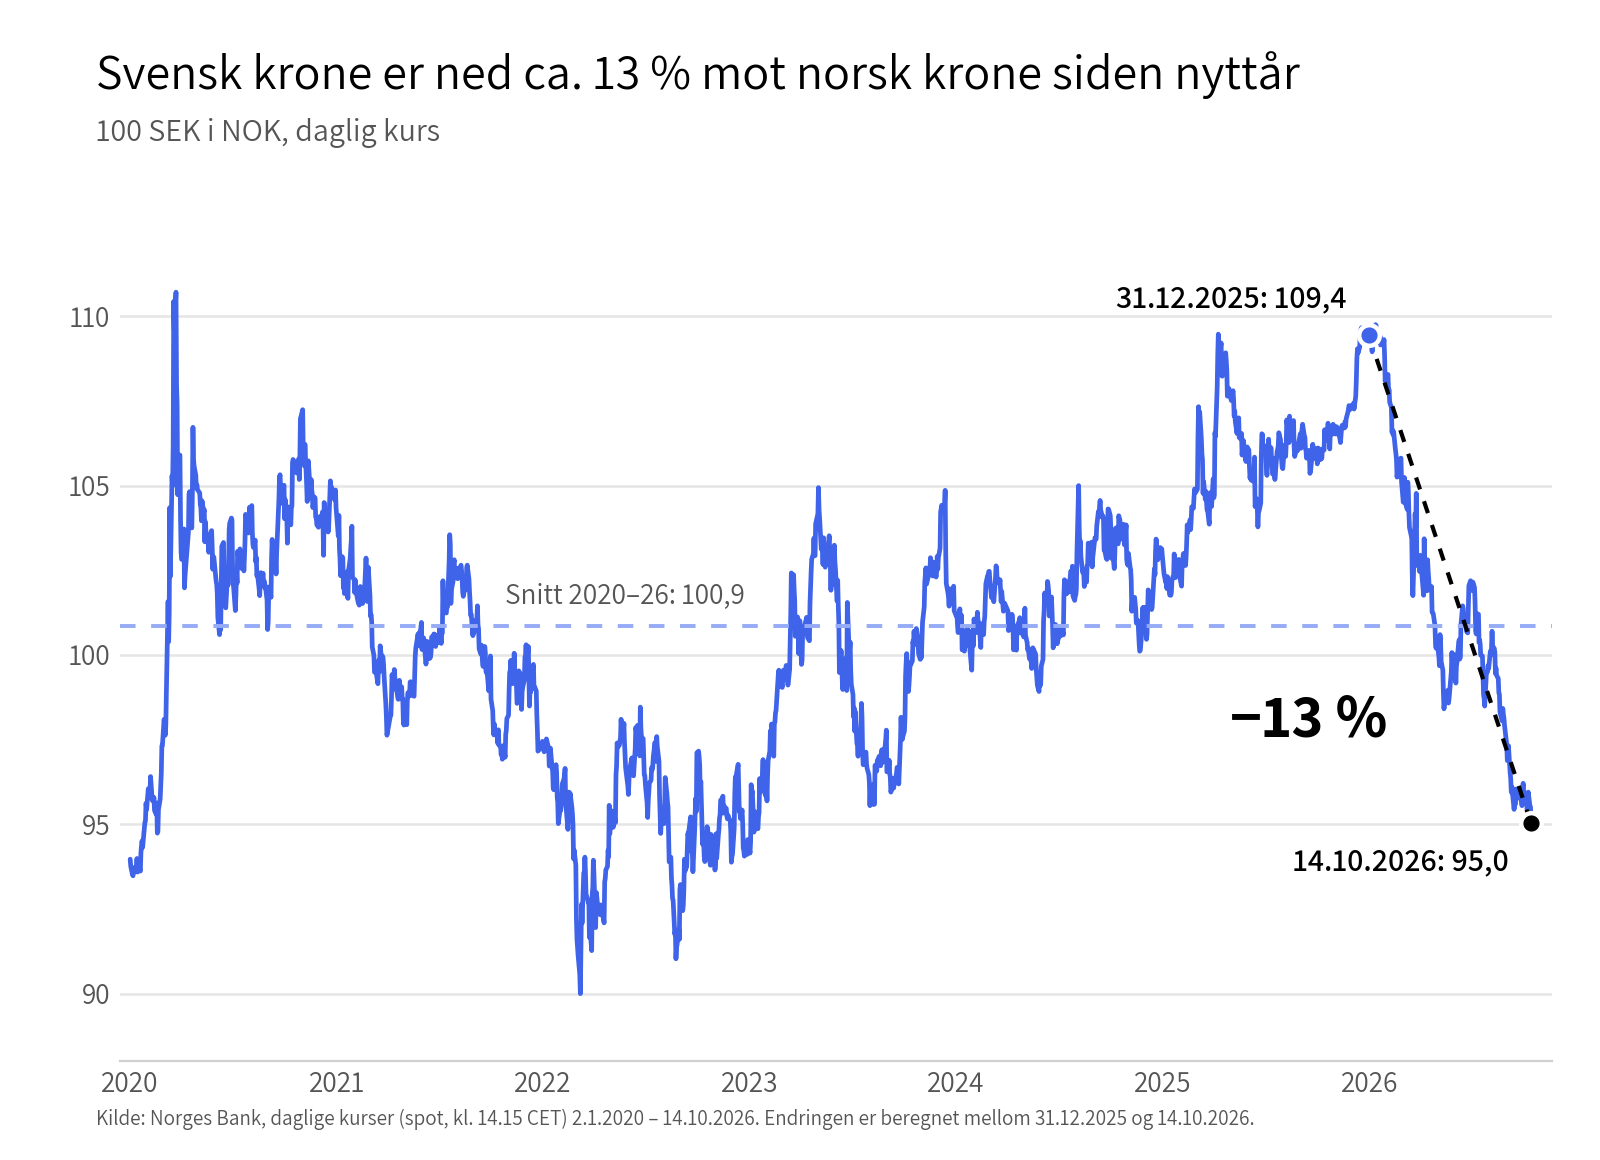 Utviklingen i svensk krone mot norsk krone de siste seks årene. Kilde: Norges Bank.
Slik påvirker valutakursen avkastningen din
Svenske eiendomslån er i svenske kroner, og renten får du også i svenske kroner. Det viktige poenget er dette: Kursendringen treffer hele kapitalen din, ikke bare renten.
La oss si at du investerer 100 000 kr i svenske lån med 8 % rente i ett år. Da avhenger resultatet i norske kroner av hvor den svenske kronen står når du veksler tilbake: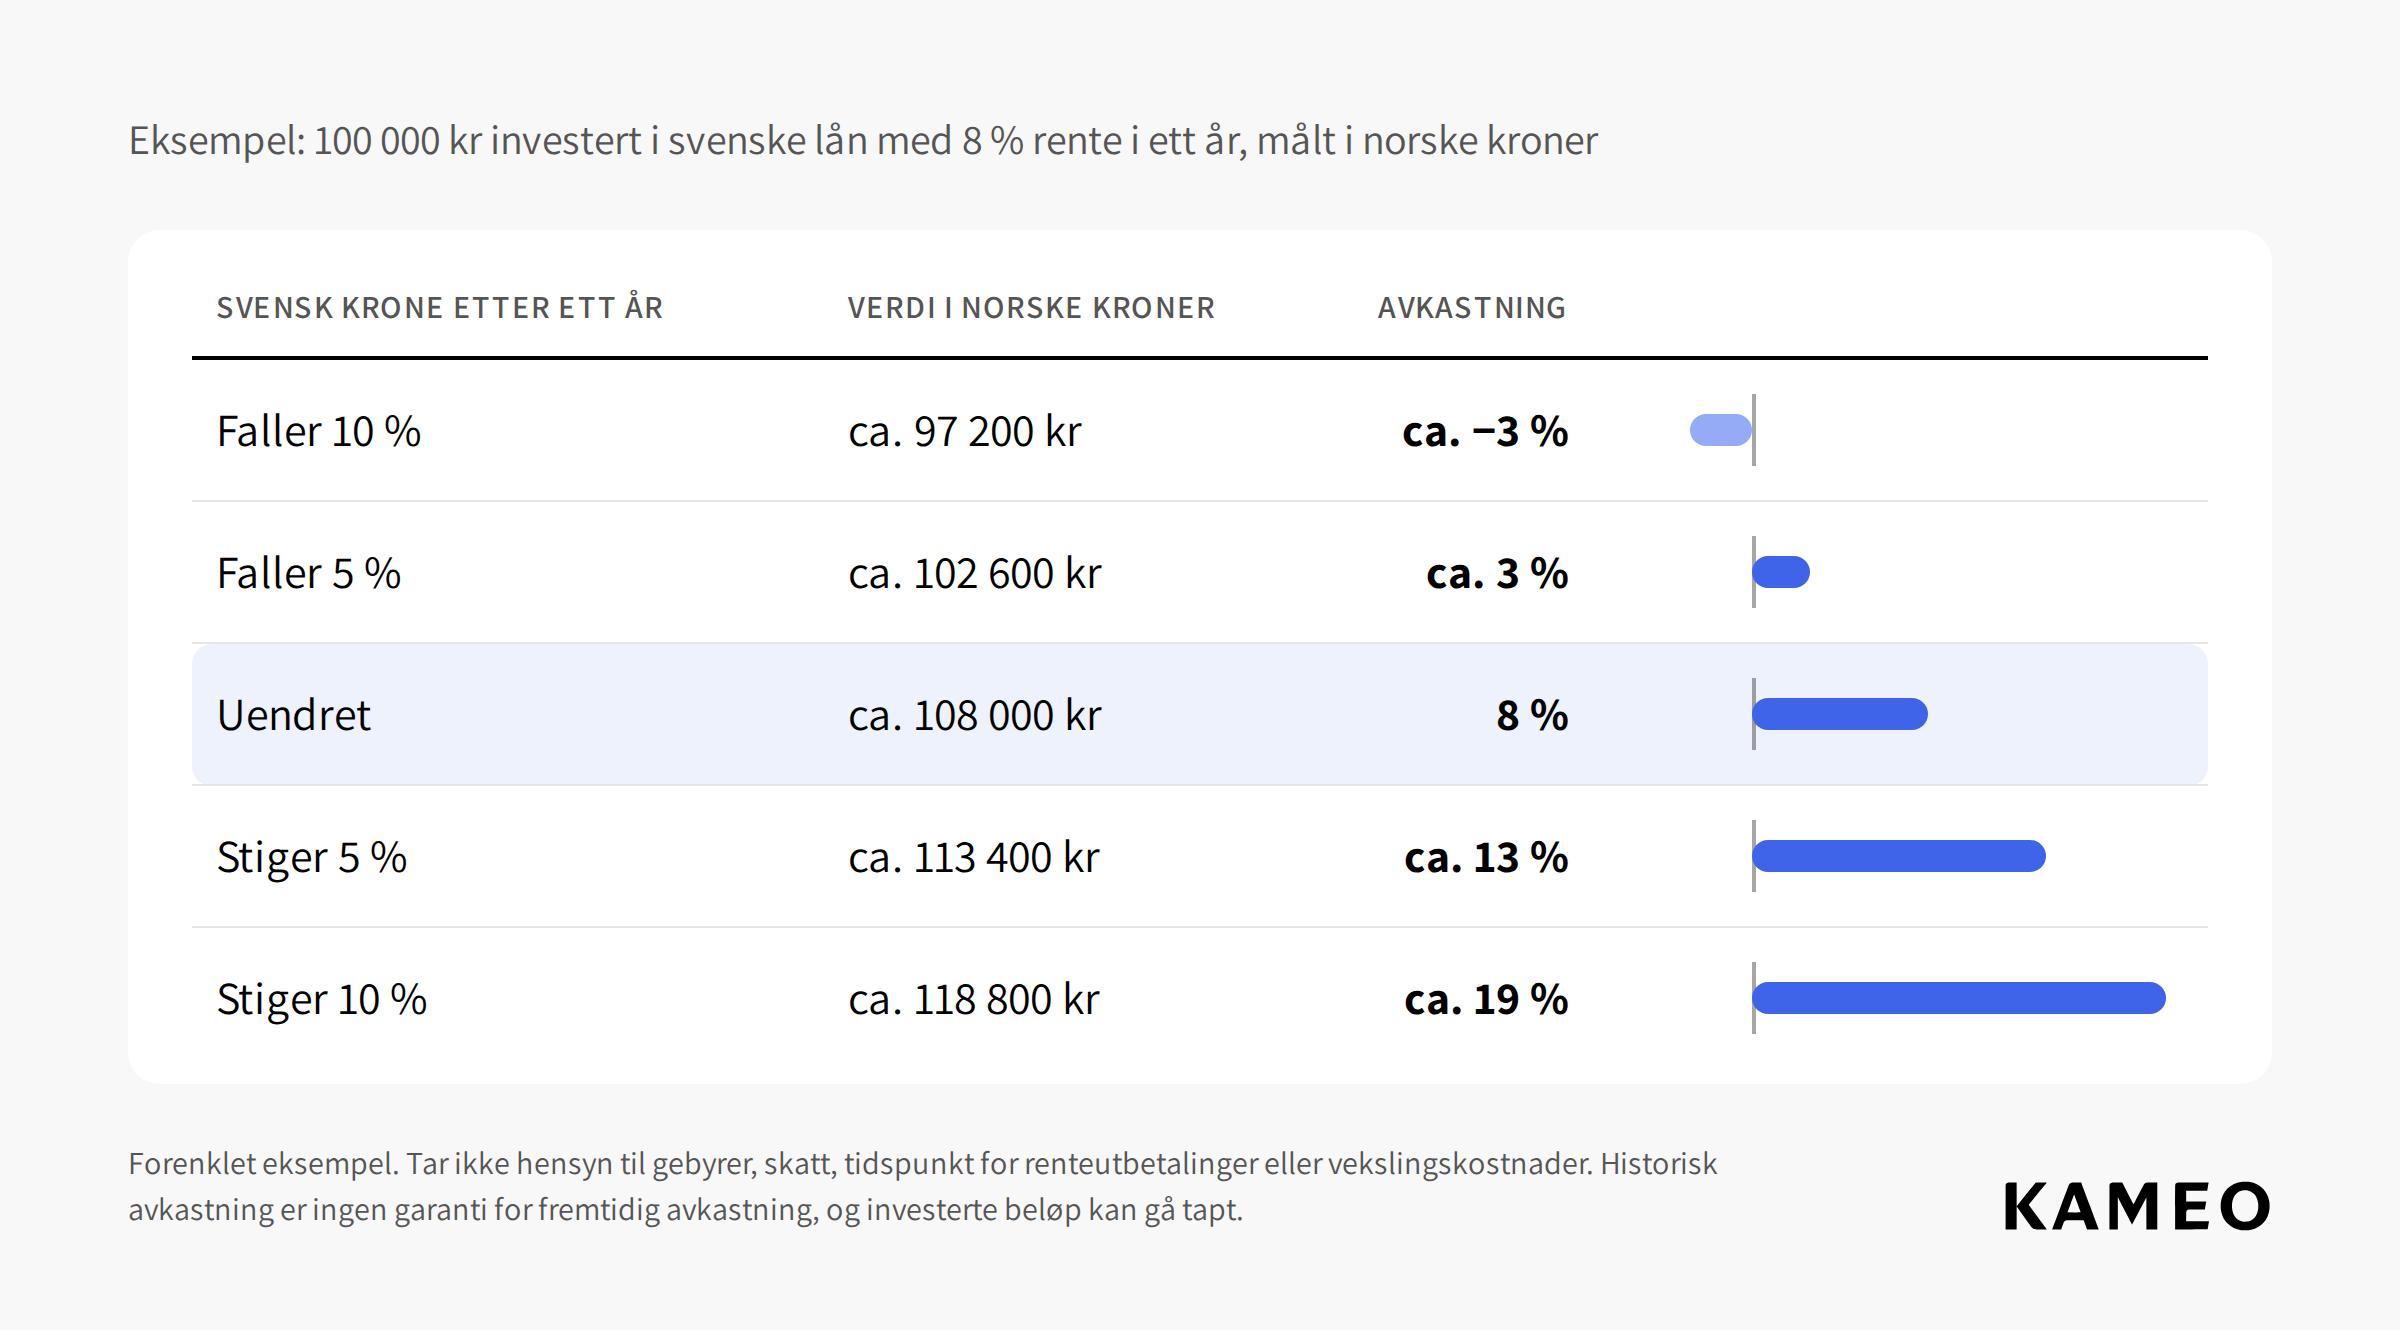
Regnestykket er enkelt: (1 + renten) × (1 + kursendringen) − 1. Med 8 % rente og 5 % sterkere svensk krone blir det 1,08 × 1,05 = 1,134, altså ca. 13 %.
Hvis kronen går tilbake til snittet de siste seks årene, lander avkastningen på rundt 13 %. Kronen kan naturligvis også falle videre. Min personlige tro er at den svenske kronen over tid beveger seg mot normalen. Men det er en tro, ikke en garanti.
Eksempelet er forenklet. Det tar ikke med gebyrer, skatt, tidspunkt for renteutbetalinger eller vekslingskostnader.
Kameo Sverige: nesten 10 milliarder i lån, svært lave tap
Valuta er bare halve historien. Den andre halvdelen er lånene selv.
Siden starten har Kameo Sverige formidlet nesten 10 milliarder kroner i lån. Bare rundt 1 million kroner er tapt, altså ca. 0,01 %. Samtidig ligger snittrenten på de svenske lånene på ca. 8 % før tap.
Alle lånene har en form for sikkerhet, og mange har pant i eiendom. Hvilken sikkerhet som stilles, varierer fra lån til lån. Sikkerheten gir en ekstra trygghet hvis låntakeren ikke klarer å betale tilbake. Du finner alle tallene våre på statistikksiden.
Aktiviteten blant våre svenske kunder i eiendomsmarkedet er høy akkurat nå, og mange nye lån er på vei. Du kan følge med på aktuelle lån på plattformen.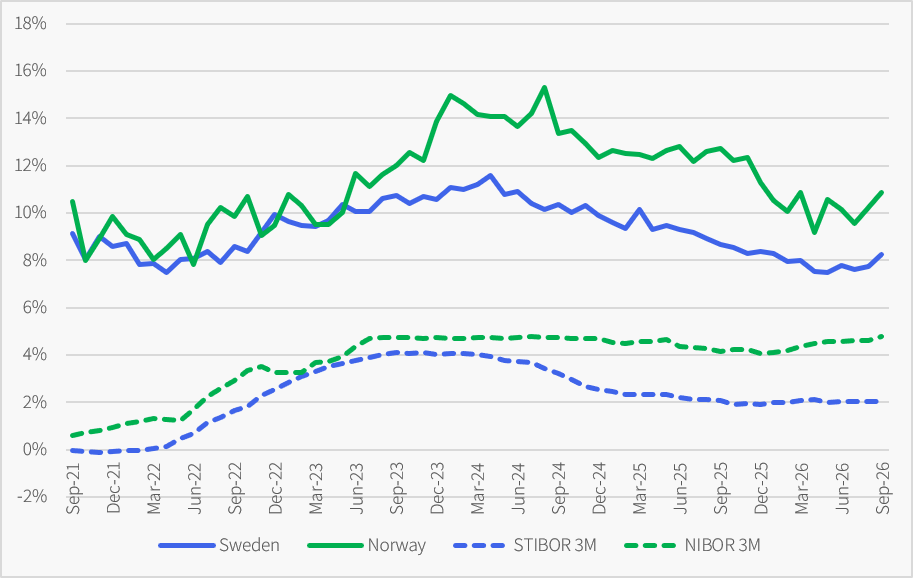 Gjennomsnittlig rente på Kameo-lån før tap. Kilde: Kameo.
*Historisk avkastning er ingen garanti for fremtidig avkastning. Lave tap så langt er ingen garanti mot tap i fremtiden.
Spre risikoen med investeringsroboten Auto-invest
Det gamle ordtaket gjelder fortsatt: Ikke legg alle eggene i én kurv. Å spre pengene på mange lån kalles diversifisering, og det er en av de enkleste måtene å redusere risikoen på.
Derfor har vi lansert Auto-invest, vår egen investeringsrobot. Du velger hvor mye du vil investere per lån. Så bygger roboten en diversifisert portefølje for deg, automatisk, etter hvert som nye lån publiseres.
Mange nye svenske lån er på vei, og det er perfekt mat for roboten. Du slipper å følge med på hvert eneste nye lån, og pengene dine blir fordelt på flere prosjekter.
Vil du investere i svenske lån, legger du til en SEK-konto på Kameo-kontoen din og veksler fra norske kroner. Deretter setter du opp en egen robot for SEK-kontoen. Les hvordan du investerer i flere valutaer.
Auto-invest finnes i Kameo-appen, så last ned appen for å aktivere roboten.
Risikoene du bør kjenne til
Hvis du tenker at dette er 100 % risikofritt, så setter jeg pris på tilliten. Men det er ikke riktig. Her er de viktigste risikoene:
Valutarisiko: Den svenske kronen kan falle videre mot den norske. Da kan et kurstap spise opp hele renten, og vel så det. Se tabellen over.
Kredittrisiko: En låntaker kan bli forsinket eller ikke klare å betale tilbake. Det kalles mislighold. Sikkerheten i lånet gir en ekstra trygghet, men ingen garanti.
Bundet kapital: Pengene er investert gjennom hele løpetiden, altså tiden fra lånet utbetales til det betales tilbake. Du bør derfor ikke investere penger du kan trenge på kort varsel.
Skatt: Gevinst og tap på valuta har skattemessige konsekvenser. Kameo rapporterer renteinntektene dine og justeringer for valutagevinst eller -tap til Skatteetaten. Les mer om rapportering av skatt.
Du kan lese mer om hvordan vi vurderer investeringsrisiko i hvert enkelt lån.
Oppsummering: Hva betyr den svake kronen for deg?
Den svenske kronen er svak mot den norske akkurat nå. For deg som norsk investor kan svenske eiendomslån derfor gi to kilder til avkastning: renten og en mulig valutagevinst. Men valutaen kan også gå imot deg, og et kursfall kan spise opp renten.
Selv tror jeg at kronen over tid finner tilbake til et mer normalt nivå. Men ingen vet det sikkert.
Vil du se nærmere på mulighetene? Se aktuelle lån, eller opprett konto og invester fra 500 kr. Har du spørsmål, er du velkommen til å kontakte oss.
*Viktig informasjon
Investeringer medfører risiko, og investerte beløp hos Kameo kan gå tapt helt eller delvis. Historisk avkastning er ingen garanti for fremtidig avkastning. Valutakurser kan endre seg både opp og ned. Denne artikkelen er ikke en investeringsanbefaling.
Kilder: Valutakurser fra Norges Bank. Renter og tap fra Kameos egne data, snittrenter på lån før tap.